
Tahsilat toplantısında yalnız en büyük bakiyeli müşterilere bakmak yeterli olmayabilir. Daha küçük bir alacak uzun süredir açık kaldığında işletme açısından farklı bir takip ihtiyacı doğurur. CMReportNET Tahsilat Listesi'ndeki Gecikme Yükü alanı, açık tutarı ve gecikme süresini aynı hesapta değerlendirmeye yardımcı olur. Bu bilgi, görüşme önceliğini belirlemek için kullanılabilir; tek başına müşteri hakkında kesin risk veya tahsil edilebilirlik kararı vermez.
Neden bakiye ile gecikmeyi birlikte okumalı?
Bakiye, ne kadar tutarın açık olduğunu gösterir. Vade ise bu tutarın ne zaman beklenmesi gerektiğini anlatır. Henüz vadesi gelmemiş alacakla altmış gün gecikmiş alacağı aynı şekilde değerlendirmek çalışma önceliğini bozabilir. Aylık oranla hesaplanan yük, zaman etkisini görünür hale getirir. Böylece toplantıda yalnız “kimde ne kadar var?” değil, “ne kadar süredir bekliyor?” sorusu da konuşulur.
Bu alanın bir analiz olduğunu başlangıçta netleştirmek gerekir. Hesaplanan tutar otomatik bir faiz faturası, müşteri borcu veya tahsilat talebi değildir. İşletmenin sözleşme ve ticari değerlendirmeleri ayrı süreçtir. Raporda görülen rakamın müşteriye doğrudan borç olarak iletilmesi, alanın teknik kapsamını aşar. Finans ekibi kullanılan oranı ve amacını kendi içinde açıkça tanımlamalıdır.
Gerçek hesaplama mantığı
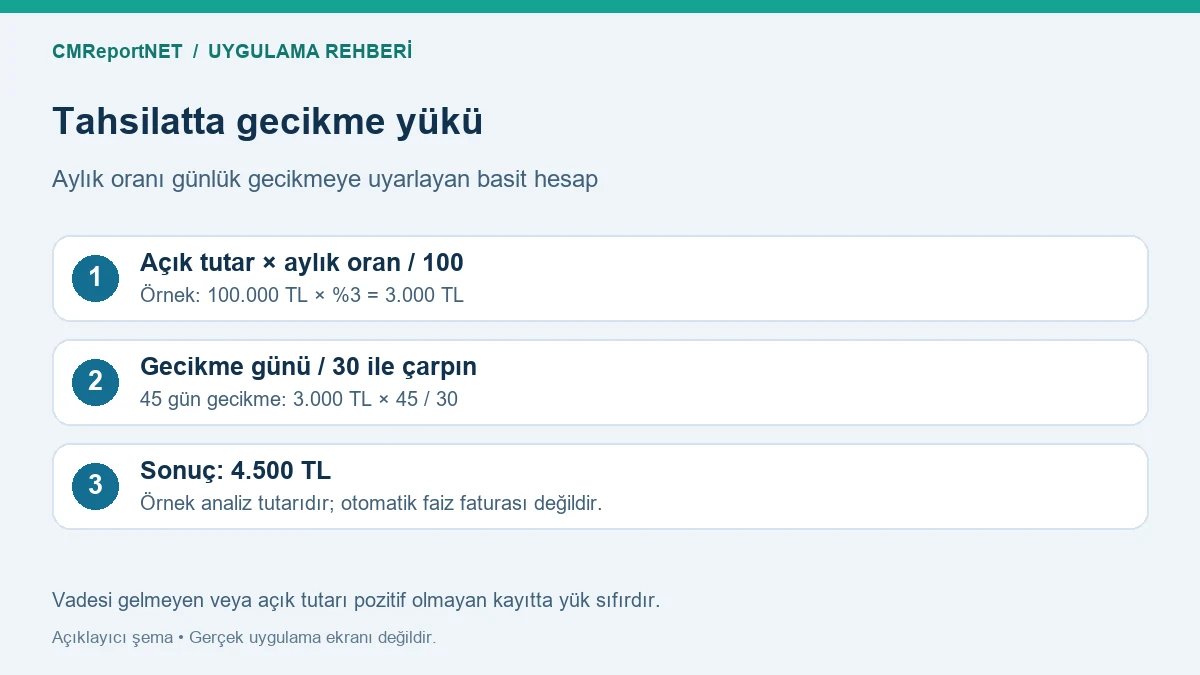
CMReportNET, pozitif açık tutarı aylık yüzde oranıyla çarpar ve gecikme gününü 30'a bölerek uygular. Formül: açık tutar × aylık oran / 100 × gecikme günü / 30. Vade ile değerlendirme günü arasındaki negatif fark sıfır alınır. Pozitif olmayan açık tutar için de sıfır esas alınır. Sonuç iki ondalık basamağa yuvarlanır. Bu basit orantılı hesapta bileşik faiz uygulanmaz.
Oran kullanıcı tarafından “Aylık Faiz Oranı (%)” alanına girilir. Yazılımın gösterdiği alan adı, oranın resmi veya zorunlu bir oran olduğu anlamına gelmez. Analiz için kullanılan varsayımın raporla birlikte belirtilmesi önemlidir. Bir kullanıcı yüzde 2, diğeri yüzde 4 girerse aynı açık tutarda farklı sonuçlar elde eder. Karşılaştırma yapılırken oran eşitliği kontrol edilmelidir.
İki müşteri örneğiyle önceliklendirme
Örnek olarak iki müşterinin de 50.000 TL açık tutarı olsun. Aylık oran yüzde 3 seçildiğinde, 10 gün gecikmiş kayıt için 500 TL; 60 gün gecikmiş kayıt için 3.000 TL yük hesaplanır. Bu rakamlar gerçek müşteri verisi değil, formülün çalışma örneğidir. Aynı bakiyeye rağmen süre farkı raporda görünür hale gelir. Ekip, ikinci kaydın neden uzun süredir açık olduğunu araştırabilir.
Bununla birlikte yüksek hesaplanan yük, tek başına en kötü müşteri anlamına gelmez. Kayıt hatası, tamamlanmamış mahsuplaşma, yanlış vade veya yeni işlenmemiş tahsilat sonucu etkileyebilir. Önce kaynak veriyi doğrulayın. Sonra ödeme sözü, müşteriyle görüşme sonucu ve işletmenin ticari koşullarıyla birlikte değerlendirin. Yazılım rakamı görünür kılar; bağlamı ekip tamamlar.
Kullanım adımları
1. Kaynak listeyi hazırlayın
Doğru Logo firması ve dönemi seçip Finans bölümünden Tahsilat Listesi'ni açın. Liste kapsamını ve filtreleri kontrol edin. Tek satırın hangi belge veya vadeyi temsil ettiğini anlayın. Farklı para birimlerindeki tutarları açıklamasız tek toplam altında değerlendirmeyin. Kaynak kaydın güncel olması, hesaplanan yükün anlamlı olması için gereklidir.
2. Analiz oranını belirleyin
Aylık Faiz Oranı alanına seçilen yüzdeyi girin. Yüzde 3 için 3 yazılması gerekir; ondalık oran gösterimiyle karıştırmayın. Ekip içinde standart analiz oranı kullanılıyorsa bunu toplantı notunda belirtin. Oranı değiştirmek bir senaryo karşılaştırması sağlar; geçmiş müşteri sözleşmesini veya Logo kaydını kendiliğinden değiştirmez.
3. Üç alanı birlikte inceleyin
Açık Tutar, Vade Tarihi ve Gecikme Yükü yan yana değerlendirilmelidir. Sütun görünmüyorsa Sütunlar seçeneğinden kontrol edin. Yalnız kırmızı renk veya yüksek rakama dayanarak karar vermeyin. Bir kaydın yükü sıfırsa bunun nedeni vadesinin gelmemesi, oranının sıfır olması veya açık tutarın pozitif olmaması olabilir. Eksik veride boş sonuç da görülebilir.
4. Görüşme ve takip sırasını oluşturun
Araştırılan kayıtları ilgili ekip sorumlularına dağıtın. Müşteriyle iletişimde belge ve vade bilgisi somut olarak kullanılmalıdır. Görüşme sonucu alınan ödeme sözü veya açıklama kurumun takip yönteminde saklanabilir. Bu notların uygulama tarafından otomatik görev ve bildirim oluşturduğu varsayılmamalıdır. Rapor karar desteği sağlar; takip organizasyonunu işletme kurar.
Kısmi ödeme sonrasında ne değişir?
Hesap güncel açık tutarı kullanır. 100.000 TL açık tutarın 60.000 TL'si tahsil edilip 40.000 TL kaldığında, aynı oran ve gecikme günü için hesaplanan yük de azalır. Bu davranış mevcut bakiyenin analizidir. Geçmişteki her kısmi ödemenin tarihine göre ayrı dönemler oluşturan ayrıntılı faiz ekstresiyle eş tutulmamalıdır. Geçmiş yükün neden değiştiğini yorumlarken bu sınır önemlidir.
Haftalık iki raporu karşılaştırırken açık tutarların aynı kalıp kalmadığını kontrol edin. Yeni tahsilat, vade düzeltmesi veya kaynak kayıt değişikliği sonucu etkileyebilir. Rapor dosyasında tarih ve oran bilgisi bulunması, değişimin açıklanmasını kolaylaştırır. Aksi halde “gecikme artarken yük neden azaldı?” sorusu yanlışlıkla yazılım hatası gibi görülebilir; açık tutar azalmış olabilir.
Nakit akışı toplantısında nasıl kullanılabilir?
Ekip önce vadesi yaklaşan ve gecikmiş kayıtları ayırabilir. Ardından açık tutar ile gecikme yükü yüksek olan satırların kaynak doğruluğunu kontrol edebilir. Görüşmelerin sonucu, tahsilat beklentisi ve fiili ödeme bilgisiyle birlikte izlenir. Hesaplanan yükün doğrudan tahsilat tahmini olmadığı unutulmamalıdır; müşterinin hangi gün ödeme yapacağını bu sütun söylemez.
Çalışmayı düzenli hale getirmek için aynı gün ve aynı oranla dönemsel çıktı alınabilir. Bu, değişimi izlemek için ortak bir referans oluşturur. Excel veya PDF paylaşımında sadece ihtiyaç duyulan kayıtlar ve bilgiler kullanılmalıdır. Cari bilgilerin geniş gruplara gereksiz dağıtılması yerine görev sahipleriyle sınırlı paylaşım yapılması daha uygundur. Önceliklendirme listesinin güncelliği düzenli yenilemeyle korunur.
Sık sorulan sorular
Aylık gecikme yükü tahakkuk etmiş faiz mi?
Bu raporda analiz hesabıdır. Otomatik borç, faiz faturası veya muhasebe kaydı oluştuğu anlamına gelmez.
Neden gün sayısı 30'a bölünüyor?
İncelenen uygulamanın formülü aylık oranı 30 günlük temel üzerinden günle orantılar. Her takvim ayı için farklı gün sayısı kullanılmaz.
Oranı sıfır bırakırsam ne olur?
Gecikme olsa bile hesaplanan yük sıfır olur. Bu nedenle sıfır sonuç, tek başına gecikme bulunmadığını göstermez.
Liste müşteri risk puanı üretir mi?
Burada anlatılan alan açık tutar ve süreye dayalı yük hesabıdır. Kesin tahsil edilebilirlik veya otomatik risk sınıfı olarak kullanılmamalıdır.
Ürün ve ilgili rehberler
CMReportNET ürün tanıtımı üzerinden kapsamı inceleyebilir, CMReportNET Desktop kurulum dosyasını resmi dağıtım adresinden indirebilirsiniz.
Düşüncenizi Paylaşın